Choisir et payer
Locataire et recherche de fuite : qui paie entre bailleur, locataire et assurance ?
Selon l'origine de la fuite, entretien courant, vétusté ou autre logement, vous saurez si c'est le locataire, le bailleur ou l'assurance qui paie.
En location, la charge de la recherche de fuite dépend de son origine. Une fuite liée à un défaut d’entretien courant, joint, robinet, siphon, reste à la charge du locataire au titre des réparations locatives définies par le décret du 26 août 1987. Une fuite due à la vétusté d’une canalisation ou au gros œuvre revient au propriétaire, tenu de délivrer et d’entretenir le logement selon le Code civil. Une fuite venue d’un autre logement passe par les assurances habitation des deux parties, encadrées depuis 2020 par la convention IRSI. Dans les trois cas, le réflexe reste le même : signaler l’anomalie sans attendre et vérifier son contrat multirisque habitation.
Recherche de fuite locataire : trois cas pour savoir qui paie
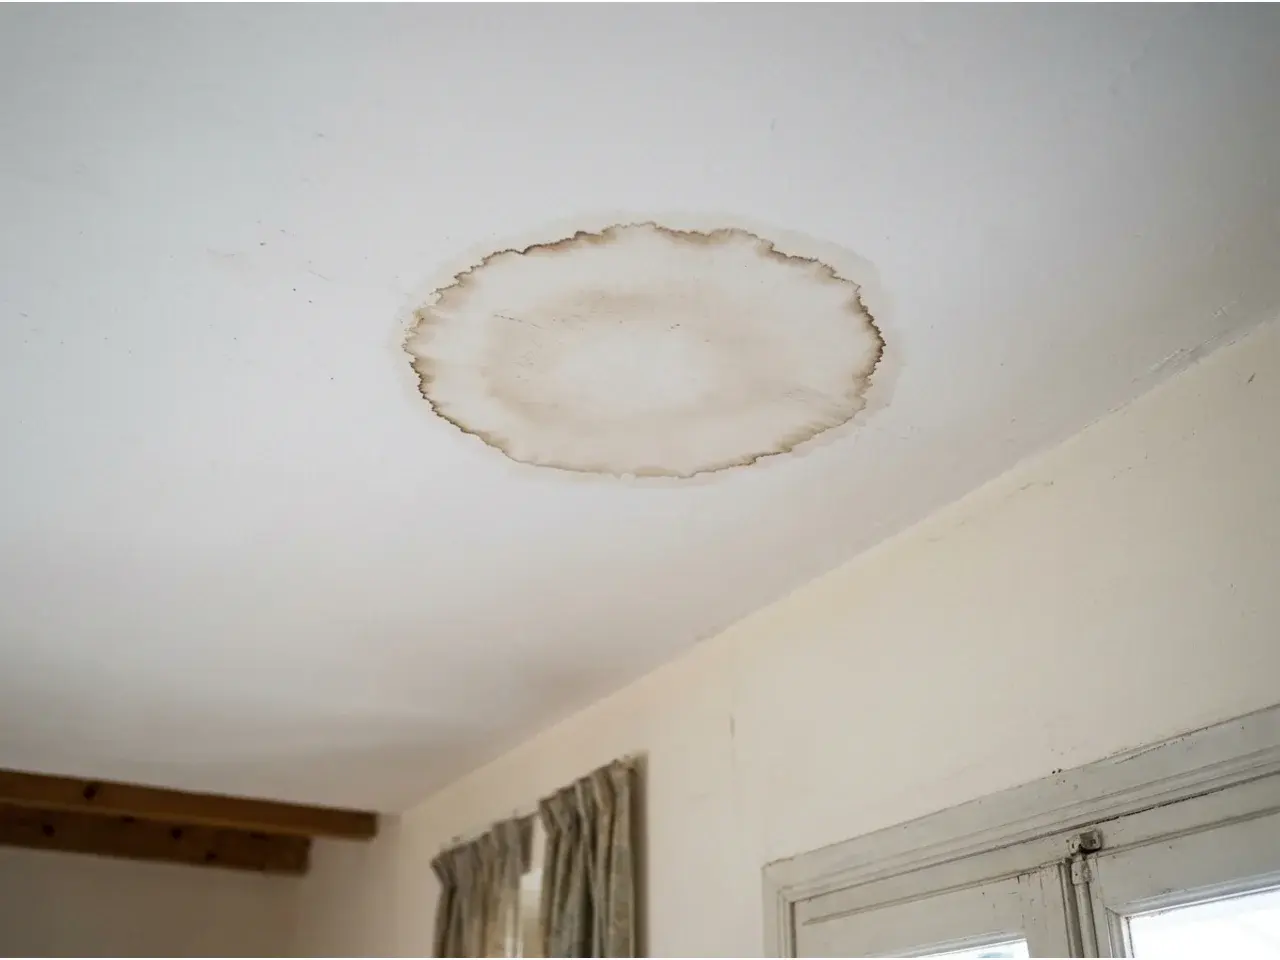
Face à une fuite constatée en location, la première question n’est pas « qui répare » mais « qui a causé le désordre ». Le droit locatif français distingue trois situations, et c’est cette origine, pas le simple fait d’habiter les lieux, qui désigne celui qui doit avancer la facture de la recherche de fuite. Cette répartition est au cœur de la relation bailleur-locataire ; des ressources comme La Revue Immo détaillent plus largement les droits et les devoirs de chacun en gestion locative, au-delà du seul cas de la fuite.
Défaut d’entretien courant : la fuite reste à la charge du locataire
Le décret n°87-712 du 26 août 1987 fixe la liste des réparations locatives : l’entretien courant des robinets, siphons et joints, le remplacement des clapets et presse-étoupes, ou encore les tuyaux souples de raccordement. Ces menus travaux découlent de l’usage normal du logement et sont rangés, par l’article 1754 du Code civil, parmi les réparations dites locatives. Concrètement, un joint de robinet qui goutte, un flexible de douche fissuré ou un siphon mal rebouché relèvent de l’entretien courant : c’est le locataire qui doit faire intervenir un professionnel et régler la recherche de fuite comme la réparation.
Vétusté ou gros œuvre : la fuite revient au propriétaire
À l’inverse, l’article 1720 du Code civil impose au bailleur de délivrer un logement en bon état et de réaliser, pendant toute la durée du bail, les réparations autres que locatives devenues nécessaires. L’article 6 de la loi n°89-462 du 6 juillet 1989 confirme cette obligation d’entretien à la charge du propriétaire. Une canalisation vieillissante qui perce sous l’effet de l’âge, une soudure de gros œuvre qui lâche, une infiltration liée à la structure du bâtiment : dans ces cas, le locataire n’a rien causé par son usage, et c’est le propriétaire qui doit financer la recherche de fuite et la remise en état.
Fuite venue d’un autre logement : la convention IRSI règle les assurances entre elles
Quand la fuite ne vient ni du logement occupé ni d’un désordre structurel propre au bien, mais d’un appartement voisin ou d’une partie commune, la question change de terrain : ce ne sont plus le locataire et le propriétaire qui se répartissent la facture, mais les assureurs des différents lots concernés. La convention IRSI, signée par les assureurs et révisée en 2020, organise cette répartition pour accélérer l’indemnisation sans attendre une recherche de responsabilité longue entre voisins.
Les seuils de la convention IRSI depuis 2020
La convention fonctionne par tranches de montant des dommages, hors taxes :
| Montant des dommages (HT) | Ce qui se passe |
|---|---|
| Jusqu’à 1 600 euros | L’assureur gestionnaire indemnise seul, sans recherche de responsabilité entre assureurs |
| De 1 600 à 5 000 euros | Une expertise simplifiée est obligatoire, avec un délai d’indemnisation encadré |
| Au-delà de 5 000 euros | La convention IRSI ne s’applique plus, le dossier suit les règles générales d’expertise |
Depuis la révision de 2020, la recherche de fuite elle-même est prise en charge sans franchise lorsqu’elle relève du champ de la convention. C’est un point que beaucoup d’occupants ignorent : seule la remise en état des dommages matériels reste soumise à la franchise inscrite sur chaque contrat.
Qui paie la fuite, le locataire ou le propriétaire : l’assurance habitation change la donne
Au-delà du partage entre entretien courant et gros œuvre, l’assurance habitation du locataire intervient dès que la fuite cause un dégât des eaux chez lui ou chez un voisin. Qui paie la fuite, entre le locataire et le propriétaire, dépend alors aussi de qui a souscrit quoi, et pas seulement de l’origine technique du désordre.
L’attestation d’assurance obligatoire du locataire depuis la loi du 6 juillet 1989
L’article 7, point g, de la loi n°89-462 impose à tout locataire de s’assurer contre les risques locatifs, dont le dégât des eaux, et de le justifier auprès du bailleur à la remise des clés, puis chaque année sur demande. Cette assurance couvre a minima la responsabilité civile du locataire et les risques locatifs : eaux, gel, incendie, explosion. Sans attestation fournie après mise en demeure restée sans effet pendant un mois, le bailleur peut souscrire une assurance pour le compte du locataire et en récupérer le coût, majoré de 10 %, sur le loyer.
La franchise reste à la charge de l’assuré responsable, pas de l’autre partie
Quand l’assurance intervient, la franchise prévue au contrat s’applique à celui dont la responsabilité est engagée : si la fuite part du logement loué par négligence du locataire, c’est l’assurance du locataire, et sa franchise, qui est mobilisée ; si elle part d’un défaut du bien lui-même, c’est l’assurance du propriétaire non-occupant qui prend le relais. Les montants de franchise et les démarches pour les contester sont détaillés dans notre article consacré à la franchise recherche de fuite.
Canalisation encastrée, chauffe-eau : les cas particuliers qui changent la réponse
Deux situations fréquentes méritent d’être détaillées à part, parce qu’elles sortent du schéma habituel « petit équipement contre gros œuvre » et sèment souvent la confusion sur un dégât des eaux entre locataire et propriétaire.
Canalisation dans le mur ou la dalle : gros œuvre, donc propriétaire
Une canalisation encastrée dans une cloison, une dalle ou une gaine technique n’est pas un équipement d’usage courant : c’est un élément du bâti. Même si la fuite est découverte parce qu’une tache apparaît sur un mur du logement loué, la cause relève de la structure et donc du propriétaire, au titre de son obligation d’entretien de l’article 1720 du Code civil. La recherche de fuite non destructive, pour localiser le point exact avant toute ouverture de cloison, est alors avancée par le bailleur ou son assurance.
Fuite du chauffe-eau : qui l’a fourni, qui répare
Le chauffe-eau suit la règle de l’équipement mentionné dans le bail. S’il appartient au propriétaire et figure dans l’inventaire du logement, une fuite liée à l’usure du ballon ou d’un composant interne relève de son entretien. Si le locataire a installé son propre appareil, ou si la fuite vient d’un raccord mal entretenu par négligence d’usage, la charge lui revient. En cas de doute, le bail et son inventaire annexé tranchent en premier lieu.
Que faire dès la découverte de la fuite pour protéger sa responsabilité ?
La fuite en location engage la responsabilité de celui qui l’a causée, pas automatiquement celui qui la subit : deux réflexes, pris dans les premières heures, pèsent lourd si un désaccord survient ensuite entre bailleur, locataire et assurance.
Prévenir le bailleur par écrit, sans attendre
Un message écrit, SMS, courriel ou lettre, daté et détaillé, protège le locataire : il prouve qu’il a signalé le désordre dès sa découverte et n’a pas laissé la situation s’aggraver, ce qui pourrait lui être reproché au titre de l’article 7 de la loi de 1989 sur la garde des locaux. Ce même écrit déclenche, côté propriétaire, le délai pour organiser une intervention si la cause lui paraît relever de son entretien.
Garder les preuves avant toute réparation
Photos datées, relevé du compteur d’eau avant et après fermeture des robinets, copie du message envoyé au bailleur : ces éléments évitent les discussions a posteriori sur qui a découvert quoi et quand. Ils servent aussi bien à l’assurance du locataire qu’à celle du propriétaire pour établir rapidement l’origine du sinistre et répartir la prise en charge sans délai supplémentaire.