La règle générale
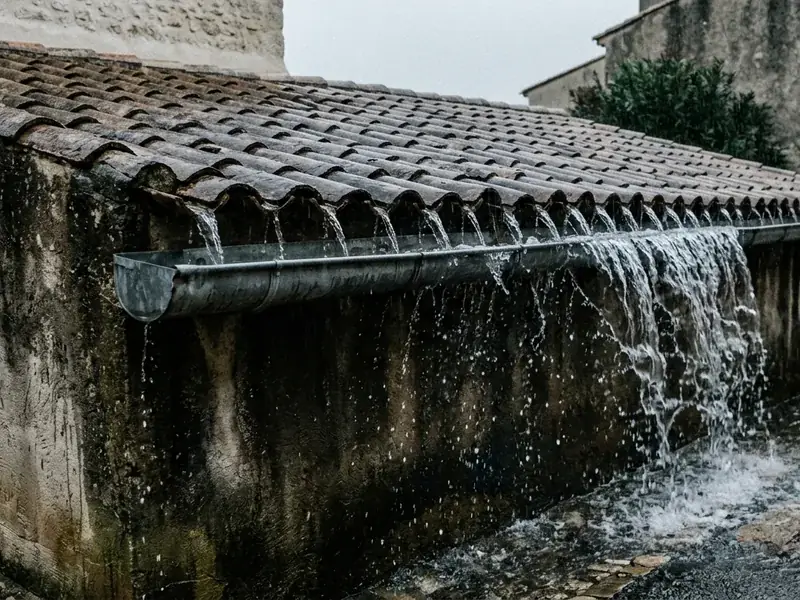
Infiltration par la toiture, plafond et sols abîmés : la garantie dégât des eaux indemnise les dommages intérieurs. La réparation de la couverture, elle, est à votre charge parce qu’elle relève de l’entretien normal du bien.
Détection non destructive · Alpes-Maritimes et Var, de Menton à l’Estérel
Réponse sous 2 h en journéeLe cas particulier du toit
On indemnise le plafond, pas la tuile.
C’est la ligne de partage la plus mal comprise des contrats multirisques : la garantie dégât des eaux répare ce que l’eau a abîmé à l’intérieur, mais la réfection de la toiture relève de l’entretien du propriétaire. Une seule exception change tout, et c’est la tempête.
Les cas de figure
Infiltration par la toiture, plafond et sols abîmés : la garantie dégât des eaux indemnise les dommages intérieurs. La réparation de la couverture, elle, est à votre charge parce qu’elle relève de l’entretien normal du bien.
Si des tuiles ont été arrachées par un vent supérieur au seuil du contrat, souvent 100 km/h, la garantie tempête prend en charge la réparation de la toiture elle-même. Le relevé météo de la station la plus proche est la pièce déterminante.
C’est l’argument le plus opposé aux assurés. Une toiture dont l’état se dégradait visiblement depuis des années, des gouttières jamais nettoyées : l’assureur peut réduire ou refuser l’indemnité. Des photos datées d’un entretien régulier valent cher dans cette discussion.
La toiture est une partie commune. C’est le syndicat qui la répare et son assurance qui joue, tandis que votre propre contrat couvre vos embellissements. Les deux dossiers avancent en parallèle.
La ligne de partage
C’est là que se jouent la plupart des désaccords. Les deux colonnes ci-contre valent mieux qu’une lecture rapide des conditions générales, mais elles ne remplacent pas votre contrat : les plafonds et les clauses de rachat varient d’un assureur à l’autre.
Où on intervient
Le bâti local change ce qu’on cherche en premier. Chaque page commune dit ce qu’on y trouve et par quoi on commence.
Par le relevé de vent de la station météo la plus proche à la date du sinistre, que l’assureur consulte de toute façon. Ajoutez des photos datées des tuiles au sol et, si des voisins ont subi des dégâts le même jour, mentionnez-le : un sinistre isolé dans un quartier intact est toujours regardé de plus près.
Distinguez les deux postes. La vétusté s’applique légitimement aux embellissements, un plafond peint il y a quinze ans ne se rembourse pas à neuf sauf clause de rachat. Elle ne peut pas servir à refuser en bloc la prise en charge du sinistre lui-même. Demandez le détail du calcul poste par poste, il est souvent contestable.
Une fuite en cours
Un détecteur de fuite de votre secteur vous rappelle, vous donne la méthode retenue et le prix avant de se déplacer. Pas de forfait annoncé au hasard, pas de démolition exploratoire.