Aller au contenu

Détection non destructive · Alpes-Maritimes et Var, de Menton à l’Estérel

Réponse sous 2 h en journée

Ce qui est remboursé

Recherche de fuite et assurance

Chercher est couvert. Réparer, cela dépend.

La distinction qui règle la moitié des litiges tient en une phrase : l’assurance indemnise les conséquences du dégât des eaux et la recherche qui permet de l’établir, mais pas la vétusté de l’installation qui a lâché. Savoir de quel côté de cette ligne on se trouve évite bien des surprises à la lecture du chèque.

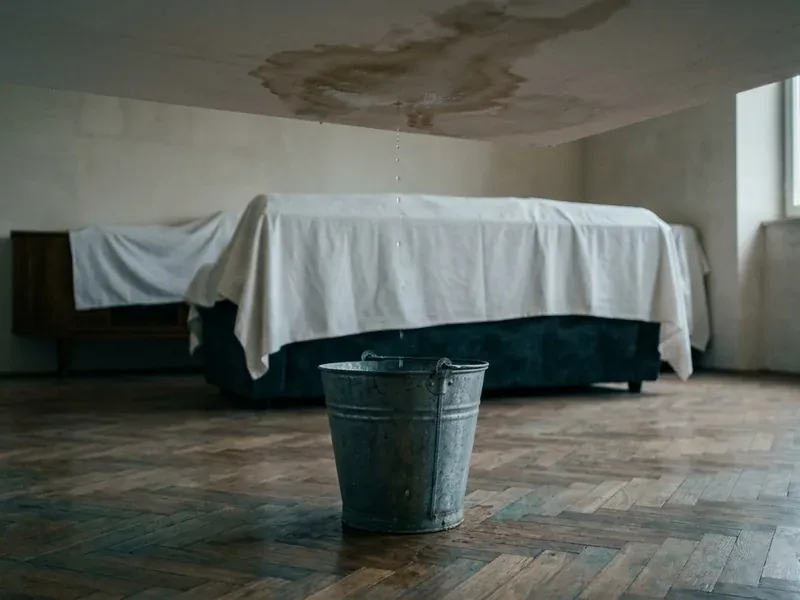
Seau posé sur un parquet sous une large auréole d’eau au plafond, mobilier sous housse

Les cas de figure

Ce que couvre l’assurance sur une recherche de fuite

01

La garantie recherche de fuite

Présente dans la quasi-totalité des contrats multirisques habitation depuis la convention IRSI, souvent plafonnée entre 1 500 et 5 000 €. Elle couvre la localisation et la remise en état après sondage, pas la réparation.

02

La franchise

Elle s’applique au sinistre, pas à chaque poste. Sur un petit dégât, elle peut absorber l’essentiel de l’indemnité, ce qui rend le calcul à faire avant de déclarer : un sinistre de 400 € avec 300 € de franchise ne vaut pas toujours la déclaration.

03

La vétusté

Appliquée aux embellissements selon leur âge, elle peut réduire l’indemnité de moitié sur un revêtement ancien. Certains contrats la rachètent en valeur à neuf, c’est une clause à vérifier avant le sinistre, pas après.

04

Le délai de déclaration

Cinq jours ouvrés à compter de la découverte, sauf clause plus favorable. Passé ce délai, l’assureur peut opposer une déchéance de garantie s’il démontre que le retard lui a causé un préjudice.
La ligne de partage

Ce que l’assurance prend en charge, et ce qu’elle laisse à votre charge

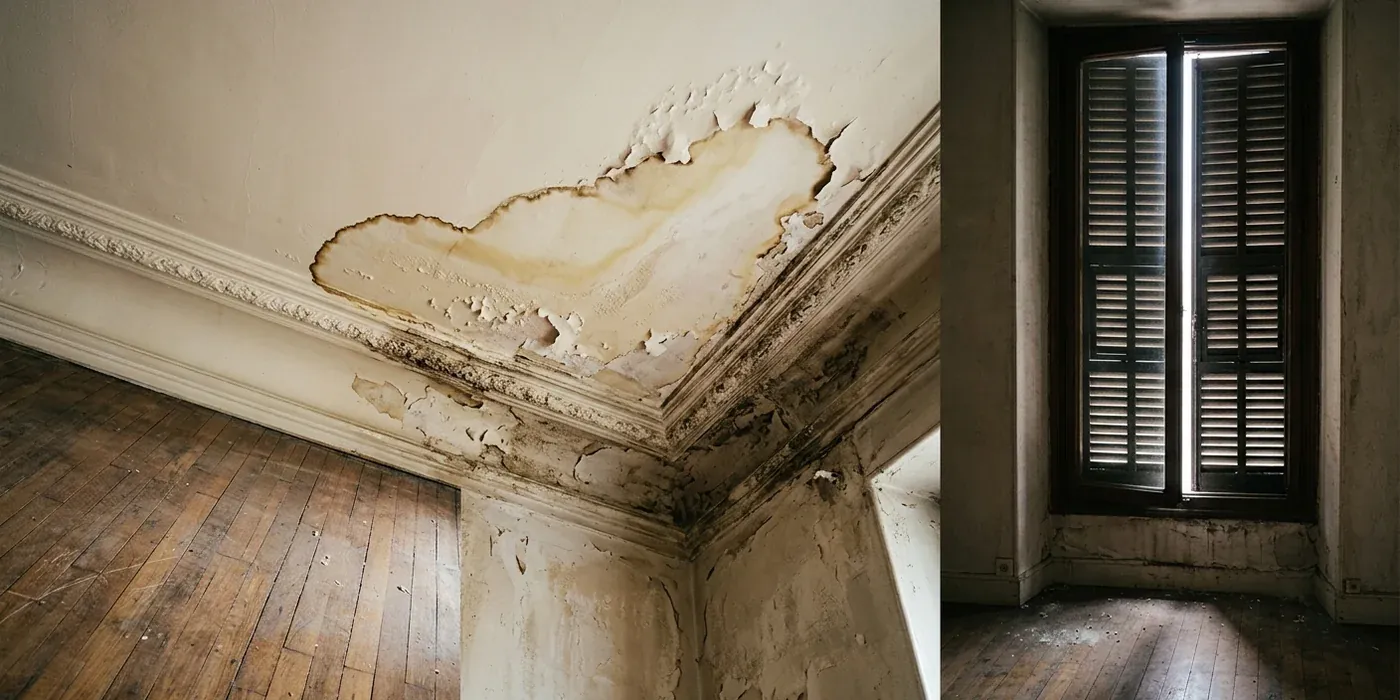
C’est là que se jouent la plupart des désaccords. Les deux colonnes ci-contre valent mieux qu’une lecture rapide des conditions générales, mais elles ne remplacent pas votre contrat : les plafonds et les clauses de rachat varient d’un assureur à l’autre.

Pris en charge

  • La recherche de fuite menée par un professionnel, facture à l’appui.
  • La remise en état des ouvrages ouverts pour chercher.
  • Les dommages aux embellissements, sous déduction de la vétusté.
  • Les dommages causés aux voisins par votre installation.

À votre charge

  • La réparation de la canalisation qui a cédé, relevant de l’entretien.
  • Le remplacement d’un équipement usé, chauffe-eau ou robinetterie.
  • Les dommages aggravés par un défaut d’entretien manifeste.
  • La surconsommation d’eau, qui relève de la loi Warsmann et non du contrat.

Où on intervient

Les communes où les dossiers d’assurance sont les plus fréquents

Le bâti local change ce qu’on cherche en premier. Chaque page commune dit ce qu’on y trouve et par quoi on commence.

Questions fréquentes

Que faut-il fournir à l’assureur ?

Le constat amiable dégât des eaux si un voisin est concerné, des photos datées prises avant tout assèchement, la facture de la recherche de fuite, le rapport de localisation et les devis de remise en état. Ces cinq pièces suffisent dans la grande majorité des dossiers, et les réunir dès le départ raccourcit le règlement de plusieurs semaines.

Dois-je attendre l’expert avant de faire assécher ?

Non pour les mesures conservatoires, qui sont même une obligation : couper l’eau, protéger les biens, ventiler. Oui pour les travaux définitifs, qui doivent attendre le constat. Photographiez tout avant d’intervenir, c’est ce qui permettra ensuite de démontrer l’étendue réelle du dommage.

Une fuite en cours

Décrivez ce que vous constatez, on vous dit ce qu’on va chercher.

Un détecteur de fuite de votre secteur vous rappelle, vous donne la méthode retenue et le prix avant de se déplacer. Pas de forfait annoncé au hasard, pas de démolition exploratoire.