Copropriété et voisinage
Fuite en copropriété : qui prévient l’assurance et sous quel délai ?
En copropriété, l'occupant touché déclare la fuite à son assureur sous 5 jours ouvrés. Qui prévient qui, le constat et les pièces à joindre.
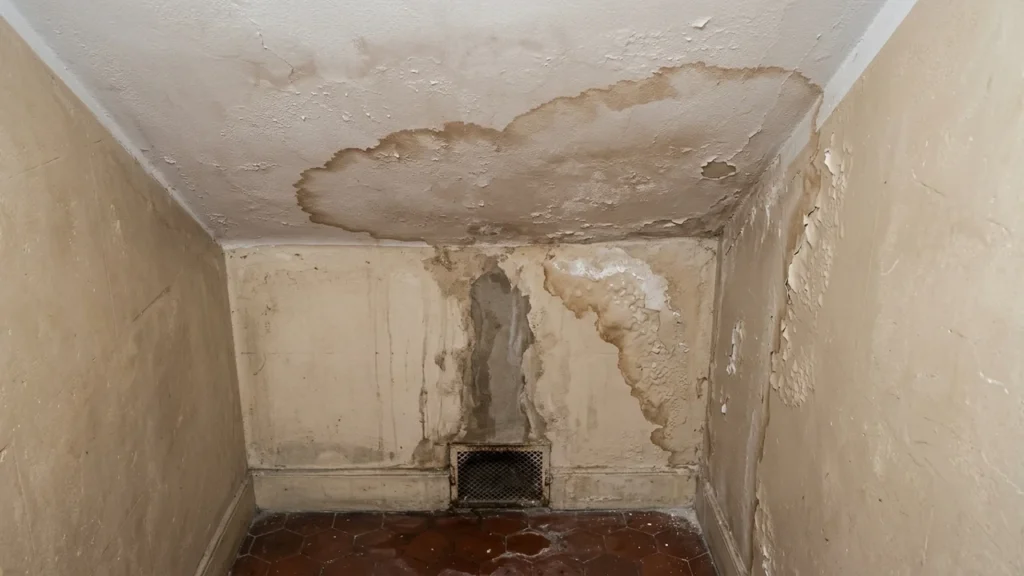
En cas de fuite en copropriété, chaque copropriétaire touché déclare le sinistre à son propre assureur multirisque habitation, et non à l’assurance de l’immeuble. Le délai légal est de cinq jours ouvrés à compter du moment où l’occupant a connaissance du dégât, conformément à l’article L113-2 du Code des assurances. Le syndic, de son côté, déclare séparément dès que les parties communes sont concernées. Une fois les déclarations envoyées, la convention IRSI désigne un gestionnaire unique chargé de l’expertise et du règlement.
Déclaration sinistre copropriété : qui prévient l’assurance
Une fuite en copropriété déclenche presque toujours plusieurs déclarations en parallèle, et c’est souvent là que les occupants se trompent. Il n’existe pas une déclaration unique faite par le syndic au nom de tout l’immeuble : chaque lot touché suit son propre circuit, auprès de son propre assureur.
Qui déclare le dégât des eaux en copropriété ?
Le principe est simple : chaque copropriétaire ou locataire dont le lot est endommagé déclare le sinistre à l’assureur qui couvre ce lot, en multirisque habitation. Le propriétaire bailleur qui loue son appartement reste assuré au titre de propriétaire non occupant, et c’est cette assurance qu’il prévient, pas celle de son locataire. Si trois appartements sont touchés par la même fuite, cela fait donc potentiellement trois déclarations distinctes, chacune auprès de son propre assureur, le même jour pour le même événement.
Le rôle du syndic dans la déclaration
Le syndic n’intervient que pour les parties communes : canalisations collectives, toiture, cage d’escalier, hall. Si l’expertise montre que la fuite provient d’une colonne montante ou d’une gouttière commune, c’est le syndic qui déclare le sinistre à l’assurance de l’immeuble, au nom du syndicat des copropriétaires. Les deux déclarations, celle du ou des occupants et celle du syndic, coexistent et ne se remplacent pas l’une l’autre : attendre que le syndic agisse avant de déclarer son propre dégât fait perdre un temps que le délai légal ne laisse pas.
Délai de déclaration : cinq jours ouvrés à compter de la découverte
L’article L113-2 du Code des assurances fixe un délai minimal de cinq jours ouvrés pour déclarer un sinistre de dégât des eaux. Ce délai ne part pas de la date de la fuite elle-même, mais de la date à laquelle l’assuré en a eu connaissance, ce qui change concrètement la donnée à retenir sur un constat amiable.
Le délai de cinq jours ouvrés court à compter de la découverte du sinistre, pas de la fuite elle-même.
Délai déclaration assurance fuite : point de départ et durée
Le point de départ du délai déclaration assurance fuite n’est pas la date de la fuite, mais la date à laquelle l’assuré en a eu connaissance. Un dégât qui suinte depuis plusieurs semaines derrière une cloison et qui n’est découvert qu’un matin donné fait partir le compteur ce matin-là, pas au moment réel de l’apparition de la fuite. Les cinq jours comptent en jours ouvrés, donc hors samedi, dimanche et jours fériés : une découverte un vendredi laisse en pratique jusqu’au jeudi suivant pour envoyer la déclaration.
Déclaration MRH fuite délai : le risque en cas de retard
Le non-respect de ce délai de déclaration MRH fuite délai n’entraîne pas un refus automatique. L’article L113-2 prévoit que l’assureur peut invoquer la déchéance de garantie, c’est-à-dire refuser tout ou partie de l’indemnisation, mais seulement s’il démontre que le retard lui a causé un préjudice réel, par exemple une aggravation des dommages faute d’avoir pu intervenir à temps. Un retard de quelques jours sans conséquence sur l’expertise est rarement sanctionné dans les faits, mais mieux vaut ne jamais s’y fier et déclarer dès la découverte.
Cinq jours ouvrés, pas cinq jours calendaires : comptez à partir du jour où vous avez constaté le dégât, pas du jour où la fuite a réellement commencé. En cas de doute sur la date exacte, déclarez le plus tôt possible plutôt que d’attendre une confirmation.
Comment déclarer un dégât des eaux en copropriété ?
Dans la pratique, la déclaration se fait en ligne ou par téléphone auprès de l’assureur, puis se formalise par un document signé entre les parties concernées.
Le constat amiable dégât des eaux
Le constat amiable dégât des eaux est le document de référence transmis à l’assureur. Il se télécharge le plus souvent directement sur l’espace client en ligne de l’assureur ou s’obtient auprès du syndic, et se remplit avec l’occupant du lot d’origine lorsque celui-ci est identifié dès la découverte. Il recense la date de découverte, l’origine présumée, les biens touchés et les coordonnées des assureurs respectifs. À défaut d’accord immédiat avec le voisin ou le syndic sur l’origine, la déclaration se fait seule, avec les éléments disponibles, et se complète ensuite au fil de l’expertise.
Les pièces à joindre à la déclaration
Une déclaration solide s’appuie sur des photos datées des dégâts, idéalement prises avant tout nettoyage ou réparation provisoire. S’y ajoutent les factures des biens endommagés quand elles existent, un devis de réparation si un professionnel est déjà passé, et le rapport d’expertise de recherche de fuite une fois celle-ci réalisée. Ces pièces accélèrent le traitement du dossier par le gestionnaire désigné et limitent les échanges répétés pour compléter un fichier incomplet. Si une recherche de fuite payante a été nécessaire pour identifier l’origine du sinistre, gardez aussi la facture correspondante : en copropriété, elle est généralement prise en charge sans franchise, contrairement à ce que prévoit un contrat classique (voir combien coûte vraiment une franchise de recherche de fuite).
Convention IRSI : qui gère le dossier après la déclaration
Une fois les déclarations envoyées de part et d’autre, la convention IRSI, en vigueur depuis 2018, organise la suite pour les dommages inférieurs à 5 000 euros hors taxes par lot touché. Elle évite que plusieurs assureurs mènent chacun leur propre expertise en parallèle sur le même sinistre.
Le gestionnaire du sinistre désigné par la convention IRSI
La convention IRSI désigne un assureur gestionnaire unique, généralement celui du lot où la fuite a pris naissance, ou celui de l’occupant le plus ancien dans le dossier selon les règles de la convention. Ce gestionnaire mandate l’expert, évalue les dommages et indemnise directement les victimes, sans attendre l’issue d’un recours entre assureurs. Pour les dommages jusqu’à 1 600 euros hors taxes, chaque assureur indemnise son propre assuré sans recours possible contre un autre ; entre 1 600 et 5 000 euros hors taxes, un recours entre assureurs reste possible une fois les occupants indemnisés, sans retarder leur règlement.
Après la déclaration : qui paie quoi en copropriété
La déclaration faite et le gestionnaire désigné, reste la question de la prise en charge financière, qui dépend surtout de l’origine de la fuite, partie commune ou partie privative, et des règles de la convention IRSI selon le montant des dommages. Ce point, plus complexe, fait l’objet d’un article dédié : fuite d’eau en copropriété, qui paie entre parties communes et parties privatives.